Keert de IT-dienstverlening terug naar Europa? De cijfers van 2026 geven geen eenduidig antwoord. Nederlandse organisaties halen werk dichterbij en breiden tegelijk hun offshore-capaciteit uit. De echte verliezer is de lokale outsourcingpartner. Wat er speelt, waarom soevereiniteit ineens meeweegt en wat MSP’s hiervan kunnen leren.
Whitelane Research en Eraneos ondervroegen voor de 2026 Dutch IT Sourcing Study ruim 350 van de grootste IT-afnemers van Nederland over bijna 800 sourcingrelaties. Van die organisaties wil 36 procent de komende twee jaar meer nearshore laten uitvoeren, tegen 9 procent die het wil afbouwen. Offshore groeit ook: 29 procent van de respondenten wil daar meer werk naartoe brengen. Het model dat verliest is onshore, het uitbesteden aan partijen in Nederland zelf. 35 procent van de organisaties wil dat terugschroeven.
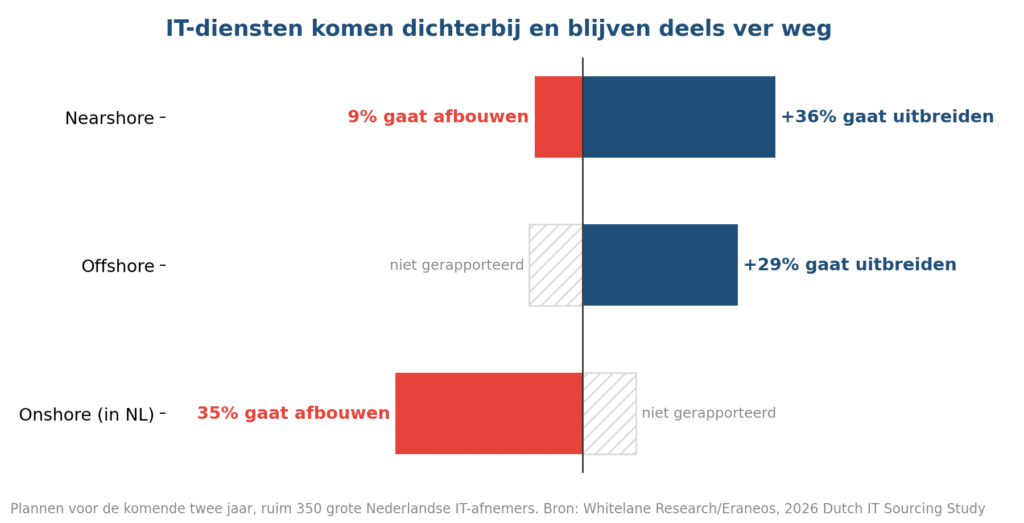
Figuur 1. Plannen van Nederlandse IT-afnemers per leveringsmodel voor de komende twee jaar. Bron: Whitelane Research/Eraneos, 2026 Dutch IT Sourcing Study.
Dichterbij, tenzij het om kennis gaat
De beweging richting nearshore is onderdeel van een bredere trend waarin organisaties de regie terugpakken. Het aandeel dat de uitgaven aan externe IT-dienstverleners wil verlagen, steeg van 20 procent in 2025 naar 26 procent in 2026, en de meeste van die organisaties halen werk terug naar binnen. Als belangrijkste reden noemt 59 procent het behoud van cruciale kennis, 49 procent vindt insourcing financieel aantrekkelijker en 29 procent wil meer werk in een eigen captive delivery center onderbrengen. Bij die captives domineert opnieuw nearshore: 12 procent van de organisaties heeft een eigen nearshore-vestiging, 4 procent een offshore-vestiging en 17 procent een combinatie. Ruim de helft heeft er geen.
Wie wél meer uitbesteedt, doet dat om andere redenen dan tien jaar geleden. Schaalbaarheid staat bovenaan (53 procent), gevolgd door toegang tot nieuwe technologie (49 procent) en focus op de kernactiviteit (46 procent). Kosten komen in die top drie niet voor. Dat past bij wat de tevredenheidsranglijst laat zien: nearshore-specialisten Levi9 (gedeeld eerste met Schuberg Philis, 89 procent) en EPAM (87 procent) scoren hoger dan de grote Indiase en westerse dienstverleners. Klanten waarderen vooral hun flexibiliteit en technische diepgang.
Waarom weegt soevereiniteit ineens mee?
Een tweede factor die werk naar Europa trekt is soevereiniteit. Van de ondervraagde organisaties zegt 37 procent dat soevereine IT een middelgrote tot grote invloed heeft op de IT-strategie. In de publieke sector is dat 62 procent, in de industrie en chemie 21 procent. Concreet wil 26 procent de afhankelijkheid van hyperscalers verminderen, bij de overheid zelfs 45 procent en in de financiële sector 25 procent. Eraneos tekent daarbij aan dat het publieke cloudgebruik per saldo blijft groeien, alleen langzamer dan enkele jaren geleden werd verwacht.
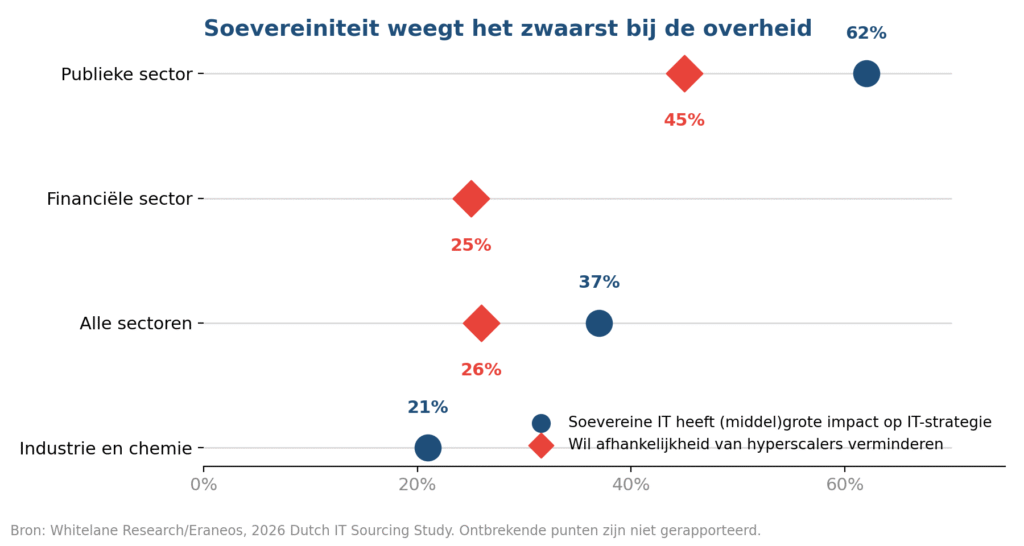
Figuur 2. Invloed van soevereine IT en plannen rond hyperscalers per sector. Bron: Whitelane Research/Eraneos, 2026 Dutch IT Sourcing Study.
Nederland staat daarin niet alleen. Gartner meldde in november 2025 dat 61 procent van de CIO’s en IT-leiders in West-Europa vanwege geopolitieke redenen meer wil gaan leunen op lokale cloudproviders. In de Europese editie van het Whitelane-onderzoek wil 35 procent van de organisaties meer nearshore, 58 procent houdt het gelijk en 7 procent bouwt af. Het beeld van de Nederlandse studie is dus geen uitzondering. Sinds de Cyberbeveiligingswet op 15 augustus 2026 van kracht werd, moeten bovendien veel meer organisaties aantonen dat ze hun toeleveringsketen beheersen, inclusief de vraag waar hun data en hun beheerders zitten.
Offshore verdwijnt niet, het verandert van gedaante
Wie concludeert dat India en de Filipijnen het nakijken hebben, leest de cijfers verkeerd. ISG, dat wereldwijd outsourcingcontracten vanaf 5 miljoen dollar per jaar volgt, noteerde in het tweede kwartaal van 2026 een recordgroei van 46 procent voor de gecombineerde EMEA-markt van managed services en cloud, tot 13 miljard dollar. Managed services alleen groeiden in EMEA met 21 procent, het beste halfjaar sinds 2021. In dezelfde periode daalde de contractwaarde voor managed services in de Amerika’s met 12 procent en groeide Azië-Pacific met 18 procent. Europa is volgens ISG de snelst groeiende regio voor technologiediensten geworden, waarbij managed services vooral dienen als besparingsinstrument om AI-ambities te betalen.
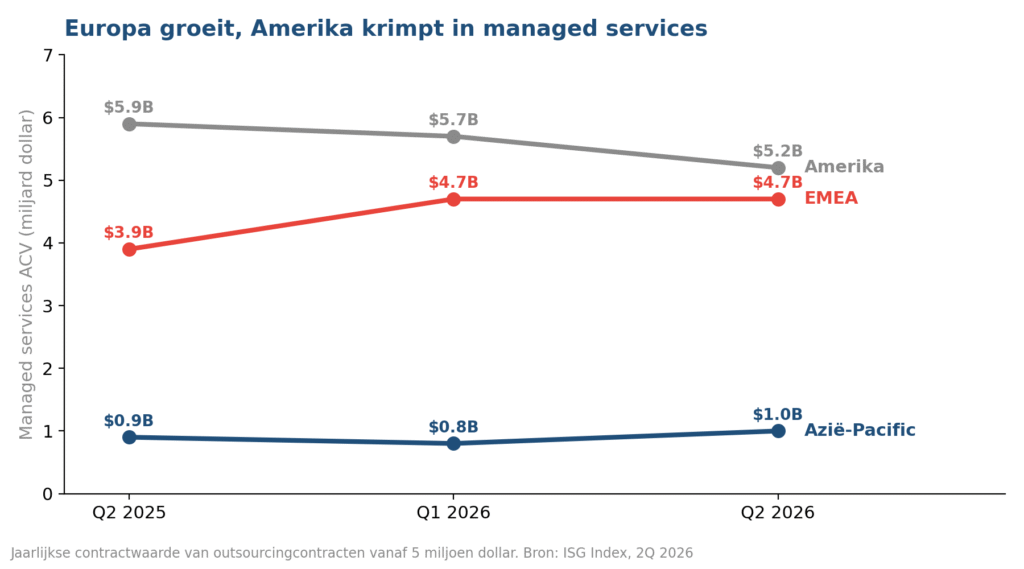
Figuur 3. Jaarlijkse contractwaarde van managed services per regio, drie kwartalen. Bron: ISG Index 2Q 2026.
Die contracten worden nog altijd voor een groot deel vanuit India en andere offshore-locaties uitgevoerd. Volgens brancheorganisatie Nasscom groeit de Indiase techsector in boekjaar 2026 met 6,1 procent naar 315 miljard dollar, waarvan 246 miljard export. Wat verandert is de vorm. De sector voegt netto slechts 135.000 banen toe, een groei van 2,3 procent, en Indiase dienstverleners stappen volgens Nasscom af van afrekenen per fte richting uitkomstgerichte contracten met gedeeld risico. ISG ziet hetzelfde: arbeidsintensief werk wordt in toenemende mate door taalmodellen gedaan, wat leidt tot prijsdeflatie en tot contracten waarin de leverancier zelf de AI-transformatie financiert.
De klassieke reden om ver weg te sourcen – goedkope handen in grote aantallen – verliest daarmee aan kracht. Wat overblijft is capaciteit met specialistische kennis, en die zit meer in eigen captives. India telt volgens Nasscom en Zinnov inmiddels ruim 2.100 global capability centers met 2,36 miljoen medewerkers. Offshore wordt zo meer een vestigingsbeslissing van grote ondernemingen.
Wat betekent dit voor MSP’s?
De meeste MKB-klanten van een MSP besteden zelf niets uit naar Polen of Pune. Toch raakt de trend het MSP-model op drie punten. Ten eerste de eigen leveringsketen. Steeds meer MSP’s laten een deel van de servicedesk, het NOC of het SOC nearshore draaien om de personeelskrapte op te vangen. Dat is een legitieme keuze, zolang de MSP de vraag kan beantwoorden die klanten onder de Cyberbeveiligingswet steeds vaker stellen: wie heeft toegang tot mijn omgeving, vanuit welk land en onder welk recht?
Ten tweede de klantvraag naar soevereiniteit. Als 45 procent van de publieke sector minder afhankelijk wil worden van hyperscalers, ontstaat er ruimte voor MSP’s die een hybride model met Europese of lokale cloudproviders kunnen ontwerpen en beheren. Dat vraagt om partnerschappen die de meeste MSP’s nog niet hebben. Ten derde de arbeidsrekensom. De grote outsourcers zien AI het routinewerk overnemen dat vroeger naar goedkope locaties ging. Voor een MSP betekent dat hetzelfde: eerstelijns triage en standaardwijzigingen laten zich beter automatiseren dan verplaatsen. Nearshore blijft dan over voor wat schaars is, zoals cloud- en securityengineers, en dat is een andere inkoop dan het zoeken naar de laagste uurprijs.
Het opvallendste cijfer uit de Whitelane-studie is misschien nog dit. Van de klanten zegt 45 procent dat hun dienstverlener hen te weinig uitdaagt, 30 procent mist begrip van de business en 25 procent vindt dat de leverancier geen echte partner is. Dat zijn de eigenschappen waarop een Nederlandse MSP het verschil kan maken met een dienstverlener op afstand, waar die ook zit.
Terug naar de vraag uit de titel. De trend keert terug naar Europa, in de zin dat werk dichter bij de klant komt, dat data en beheer vaker binnen de EU blijven en dat de lokale partner op tevredenheid wint. Ze keert niet terug naar huis: de eigen Nederlandse outsourcingmarkt krimpt en offshore groeit gewoon door. Kortom de afstand blijft, maar de reden om die te overbruggen verandert.
Bronnen:
Whitelane Research en Eraneos, 2026 Dutch IT Sourcing Study (maart 2026, 350+ organisaties); Whitelane Research, samenvatting Nederland 2026; Whitelane Research, Europe 2025/2026; Dutch IT Channel, 2026 Dutch IT Sourcing Study belicht beste service providers (maart 2026); ISG, EMEA ISG Index 2Q 2026 (juli 2026); ISG, Global ISG Index 2Q 2026 (juli 2026); Nasscom, Technology Sector in India: Strategic Review 2026 (februari 2026); Gartner, survey over geopolitiek en lokale cloudproviders in West-Europa (november 2025)